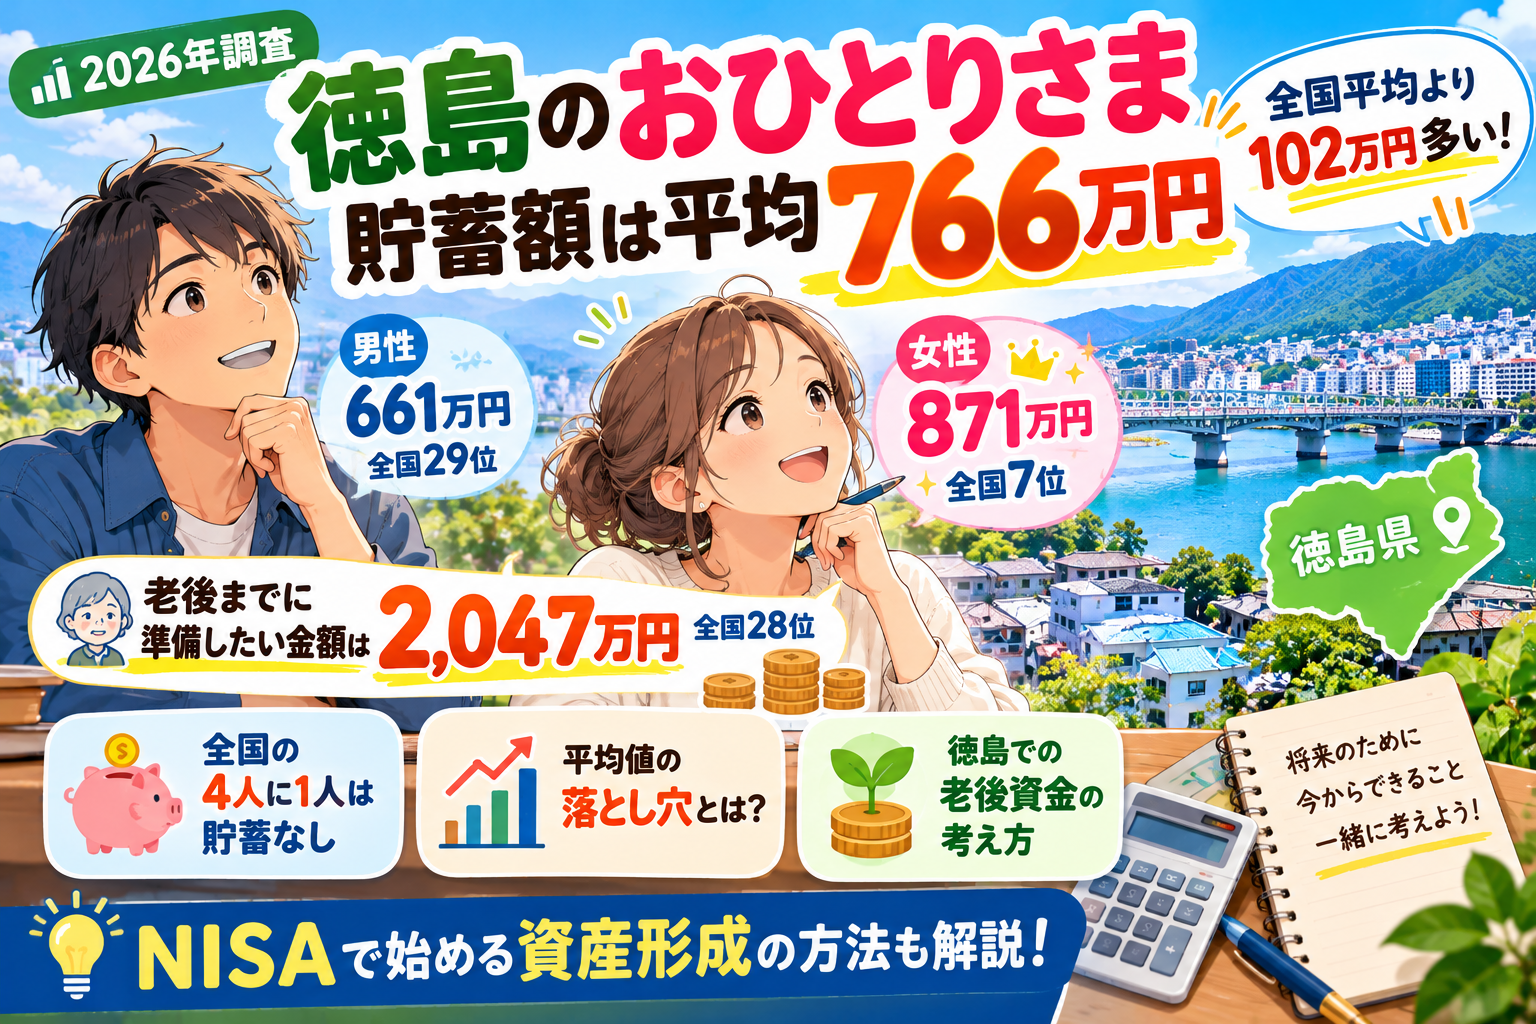
徳島県の「おひとりさま」の平均貯蓄額は766万円で、全国12位!
ジブラルタ生命保険が実施した「おひとりさまに関する調査2026」で、徳島県の独身者の貯蓄事情が明らかになりました。
特に注目したいのは、徳島県の女性の平均貯蓄額が871万円で全国7位だったことです。一方、男性は661万円で全国29位となり、男女間で210万円の差がありました。
さらに、徳島県の独身者が老後までに準備したいと考えている金額は平均2,047万円です。
「自分の貯蓄は平均より少ないのだろうか?」
「独身で老後を迎えるなら、いくら必要なのだろうか?」
そんな疑問を持つ方もいるのではないでしょうか。
今回は、徳島県のおひとりさまの平均貯蓄額や全国平均との差、老後資金の考え方を解説します。
さらに、老後に向けて今から取り組める家計管理やNISAを活用した資産形成についても紹介します。
※2026年10月14日時点の情報です。
- 徳島県のおひとりさまの平均貯蓄額は766万円!全国12位
- 徳島県の女性は平均871万円で全国7位!
- 全国のおひとりさまの約4人に1人は貯蓄なし
- 徳島県の独身者が老後までに準備したい金額は2,047万円
- 平均貯蓄766万円と老後目標2,047万円の差は1,281万円
- 徳島で独身生活を送るなら老後資金2,000万円は必要?
- 老後資金を準備するために、まず何をすればいい?
- 毎月3万円を積み立てたら20年後はいくらになる?
- NISAを始めるなら証券口座を比較しよう
- 投資が初めてなら、NISAの入門書から学ぶのもおすすめ
- 貯蓄が少ない場合は、投資より家計の見直しを優先
- 「おひとりさまに関する調査2026」とは?
- まとめ|徳島の独身者の平均貯蓄は766万円!大切なのは自分に合った老後資金の準備
徳島県のおひとりさまの平均貯蓄額は766万円!全国12位
ジブラルタ生命保険の「おひとりさまに関する調査2026」によると、徳島県の未婚男女の平均貯蓄額は766万円でした。
全国平均は664万円なので、徳島県は全国平均を102万円上回っています。
徳島県と全国の平均貯蓄額を比較
| 項目 | 平均貯蓄額 |
|---|---|
| 徳島県 | 766万円 |
| 全国平均 | 664万円 |
| 差額 | +102万円 |
| 徳島県の全国順位 | 12位 |
徳島県は全国47都道府県の中で12位となり、比較的上位に位置しています。
ただし、この調査は20~69歳の未婚男女を対象としたものです。
すべての独身者が766万円程度の貯蓄を持っているという意味ではありません。
また、貯蓄額には年齢や収入、住居の状況などによって大きな違いがあります。
徳島県の女性は平均871万円で全国7位!
今回の調査で特に目を引くのが、男女別の貯蓄額です。
徳島県の男女別貯蓄額
| 性別 | 平均貯蓄額 | 全国順位 |
|---|---|---|
| 男性 | 661万円 | 29位 |
| 女性 | 871万円 | 7位 |
| 男女全体 | 766万円 | 12位 |
徳島県の女性の平均貯蓄額は871万円で、全国7位でした。
一方、男性は661万円で全国29位となっています。
男女の平均貯蓄額には210万円の差があり、女性の方が多い結果となりました。
ただし、この数字だけで「徳島の女性は男性より貯蓄上手」と断定することはできません。
収入や職業、年齢、実家暮らしかどうかなど、さまざまな条件が影響するためです。
また、今回の調査では各都道府県の回答者が100人、男女別では各50人となっています。
一部の高額貯蓄者によって平均値が大きく変わる可能性がある点にも注意が必要です。
全国のおひとりさまの約4人に1人は貯蓄なし
「徳島県の平均貯蓄額は766万円」と聞いて、自分の貯蓄が少ないと感じた方もいるかもしれません。
しかし、平均値だけで判断する必要はありません。
今回の全国調査では、現在の貯蓄額について「ない」と回答した人が25.1%でした。
つまり、全国のおひとりさまの約4人に1人は、貯蓄がないと回答しています。
平均値と中央値は違う
例えば、次の5人がいたとします。
| 貯蓄額 | |
|---|---|
| Aさん | 0万円 |
| Bさん | 100万円 |
| Cさん | 200万円 |
| Dさん | 300万円 |
| Eさん | 2,000万円 |
この5人の平均貯蓄額は520万円です。
しかし、実際に520万円以上の貯蓄を持っているのは1人だけです。
一方、5人を貯蓄額の順に並べたとき、真ん中に位置する人の貯蓄額は200万円です。
これが中央値です。
平均値は一部の高額貯蓄者の影響を受けやすいため、実際の生活感覚と差が生じることがあります。
今回の766万円も平均値であり、徳島県のおひとりさまの中央値ではありません。
大切なのは、他人の貯蓄額と比較することよりも、自分自身の生活費や将来必要なお金を把握することです。
徳島県の独身者が老後までに準備したい金額は2,047万円
今回の調査では、老後資金についても質問しています。
徳島県のおひとりさまが、リタイアまでに準備したいと考えている金額は平均2,047万円でした。
全国順位は28位です。
全国平均は2,203万円なので、徳島県は156万円低い結果となりました。
老後までに準備したい金額
| 項目 | 金額 |
|---|---|
| 徳島県 | 2,047万円 |
| 全国平均 | 2,203万円 |
| 差額 | -156万円 |
| 徳島県の全国順位 | 28位 |
徳島県では、全国平均よりも少ない金額を老後資金の目標として考えていることが分かります。
ただし、2,047万円は老後に実際に必要になる金額ではありません。
あくまでも回答者が「準備したい」と考えている金額の平均です。
平均貯蓄766万円と老後目標2,047万円の差は1,281万円
徳島県の平均貯蓄額と老後に準備したい金額を比較すると、次のようになります。
| 項目 | 金額 |
|---|---|
| 現在の平均貯蓄額 | 766万円 |
| 老後までに準備したい平均額 | 2,047万円 |
| 単純な差額 | 1,281万円 |
数字だけを見ると、1,281万円の差があります。
しかし、これは「徳島県の独身者は老後資金が1,281万円不足している」という意味ではありません。
20代から60代まで幅広い年代を対象とした調査であり、現在の貯蓄額と将来の目標額は異なる質問だからです。
また、将来受け取る年金や退職金、持ち家の有無などによっても、必要な老後資金は変わります。
徳島で独身生活を送るなら老後資金2,000万円は必要?
老後資金について考えるとき、大切なのは「2,000万円」という数字そのものではありません。
老後に毎月いくら使い、年金などでいくら受け取れるかを確認することです。
例えば、65歳から90歳までの25年間を想定してみましょう。
毎月の不足額による必要資金の違い
| 毎月の不足額 | 25年間の合計 |
|---|---|
| 2万円 | 600万円 |
| 3万円 | 900万円 |
| 5万円 | 1,500万円 |
| 7万円 | 2,100万円 |
| 10万円 | 3,000万円 |
※運用益、物価上昇、税金、介護費用、突発的な支出などを考慮しない単純計算です。
例えば、毎月の生活費が15万円で、年金収入が12万円なら、毎月の不足額は3万円です。
25年間で必要になる金額は900万円となります。
一方、毎月の不足額が7万円なら、25年間で2,100万円が必要になります。
このように、老後資金の必要額は生活費と年金収入によって大きく変わります。
徳島なら生活費を抑えられる?
徳島県では、都市部と比較して住居費を抑えられる場合があります。
特に持ち家がある人や、実家を活用できる人は、毎月の固定費を減らせる可能性があります。
一方、徳島県では自動車が必要になる地域も多く、車両購入費やガソリン代、保険料、車検費用などがかかります。
住居費だけでなく、交通費や医療費も含めて生活費全体を考えることが大切です。
老後資金を準備するために、まず何をすればいい?
平均貯蓄額や老後の目標額を見て、これから資産形成を始めたいと考えた方もいるかもしれません。
ただし、いきなり投資を始める必要はありません。
まずは現在の家計を把握し、生活に必要な現金を確保することが基本です。
① 毎月の生活費を把握する
最初に確認したいのは、毎月いくら使っているかということです。
家賃、食費、光熱費、通信費、保険料、交通費などを整理し、固定費と変動費に分けてみましょう。
支出を把握できれば、毎月いくら貯蓄や投資に回せるのか考えやすくなります。
家計簿アプリなどを使って支出を記録する方法もあります。
大切なのは、無理なく続けられる方法を選ぶことです。
② 将来の年金額を確認する
老後資金を計算する際には、公的年金の見込み額が欠かせません。
年金額は、加入期間や働き方、収入などによって異なります。
日本年金機構の「ねんきんネット」などを利用すれば、将来の年金見込額を確認できます。
老後の生活費から年金収入を差し引くことで、必要な自己資金を具体的に考えやすくなります。
③ 余裕資金でNISAを活用した資産形成を検討する
生活防衛資金を確保できたら、将来に向けて資産形成を検討するのも一つの方法です。
その選択肢の一つが、NISA(少額投資非課税制度)です。
NISAは、対象となる株式や投資信託などの運用益が非課税になる制度です。
通常、課税口座では投資で得た利益に約20%の税金がかかりますが、NISA口座内で得た対象商品の運用益は非課税になります。
ただし、NISAは利益を保証する制度ではありません。
投資信託や株式は値下がりすることがあり、元本割れの可能性があります。
毎月3万円を積み立てたら20年後はいくらになる?
例えば、毎月3万円を20年間積み立てた場合を考えてみましょう。
毎月3万円を20年間積み立てた場合
| 想定年利 | 20年後の資産額 |
|---|---|
| 0% | 720万円 |
| 1% | 約797万円 |
| 3% | 約985万円 |
| 5% | 約1,233万円 |
※毎月末に3万円を積み立て、各年利で一定の複利運用ができたと仮定した試算です。手数料・税金・物価上昇は考慮していません。将来の運用成果を保証するものではありません。
毎月3万円を20年間積み立てると、元本は720万円になります。
仮に年率3%で運用できた場合、20年後の資産額は約985万円です。
ただし、実際の市場では毎年一定の利益が出るわけではありません。
大きく値下がりする年もあるため、無理のない金額で長期的に取り組むことが重要です。
NISAを始めるなら証券口座を比較しよう
NISAを利用するには、金融機関でNISA口座を開設する必要があります。
証券会社によって、取り扱っている投資信託や株式、取引画面の使いやすさ、サポート体制などが異なります。
初心者の方は、手数料だけでなく、自分が購入したい商品を取り扱っているか、無理なく利用できるかを確認しましょう。
投資が初めてなら、NISAの入門書から学ぶのもおすすめ
「投資に興味はあるけれど、何から始めればよいか分からない」
そんな方は、最初に書籍で基本を学ぶ方法もあります。
特に初心者の方は、次のような内容が分かりやすく説明されている本を選ぶとよいでしょう。
- NISAの基本的な仕組み
- 株式と投資信託の違い
- インデックス投資とは何か
- 長期・積立・分散投資の考え方
- 投資のリスクと注意点
投資の知識を身につけてから始めることで、自分が理解できない商品を購入するリスクを減らせます。


本を選ぶ際には、制度改正に対応した新しい内容かどうかも確認しておきましょう。
貯蓄が少ない場合は、投資より家計の見直しを優先
今回の調査では、全国のおひとりさまの約4人に1人が貯蓄なしと回答しています。
もし現在の貯蓄が少ない場合は、無理に投資を始めるよりも、生活費の見直しや緊急時の資金確保を優先したいところです。
例えば、毎月の固定費を5,000円減らすことができれば、年間では6万円の節約になります。
通信費や利用していないサブスクリプション、保険の保障内容などを確認してみるのも一つの方法です。
ただし、必要な保障やサービスまで無理に削る必要はありません。
自分の生活に合った支出の見直しが重要です。
「おひとりさまに関する調査2026」とは?
今回の調査は、ジブラルタ生命保険が全国の未婚男女を対象に実施したものです。
調査概要
| 項目 | 内容 |
|---|---|
| 調査名 | おひとりさまに関する調査2026 |
| 実施企業 | ジブラルタ生命保険株式会社 |
| 調査期間 | 2026年7月29日~8月17日 |
| 対象年齢 | 20~69歳 |
| 対象者 | 未婚の男女 |
| 調査方法 | インターネット調査 |
| 回答者数 | 全国4,700人 |
| 都道府県別 | 各100人 |
| 公表日 | 2026年9月28日 |
各都道府県で男女・年代が均等になるように回答者が集められています。
ただし、各県100人という限られた人数のアンケートであり、徳島県の独身者全員の貯蓄状況を正確に示すものではありません。
結果は参考値として捉える必要があります。
まとめ|徳島の独身者の平均貯蓄は766万円!大切なのは自分に合った老後資金の準備
ジブラルタ生命保険の「おひとりさまに関する調査2026」によると、徳島県の独身者の平均貯蓄額は766万円で、全国12位でした。
特に女性は平均871万円で全国7位となり、男性の661万円を210万円上回っています。
また、老後までに準備したい金額は平均2,047万円で、全国28位でした。
ただし、平均貯蓄額は高額貯蓄者の影響を受けやすく、すべての独身者の標準的な貯蓄額を表すものではありません。
老後に必要なお金も、年金額や生活費、住居の状況によって大きく変わります。
まずは自分の生活費や将来の年金額を把握し、必要な老後資金を計算することが大切です。
そのうえで、余裕資金がある場合は、NISAを活用した長期的な資産形成を検討するのも一つの選択肢です。
大切なのは、他人の平均貯蓄額と比較して焦ることではなく、自分の生活に合ったペースで準備を続けることではないでしょうか。
資産形成をこれから考える方へ
NISAの利用を検討している方は、証券会社のサービスや取り扱い商品を比較してみてください。

※投資には元本割れのリスクがあります。商品の内容や手数料を確認し、ご自身の判断で利用してください。
参考資料
ジブラルタ生命保険「おひとりさまに関する調査2026」
ネットエイジア「おひとりさまに関する調査2026」

コメント