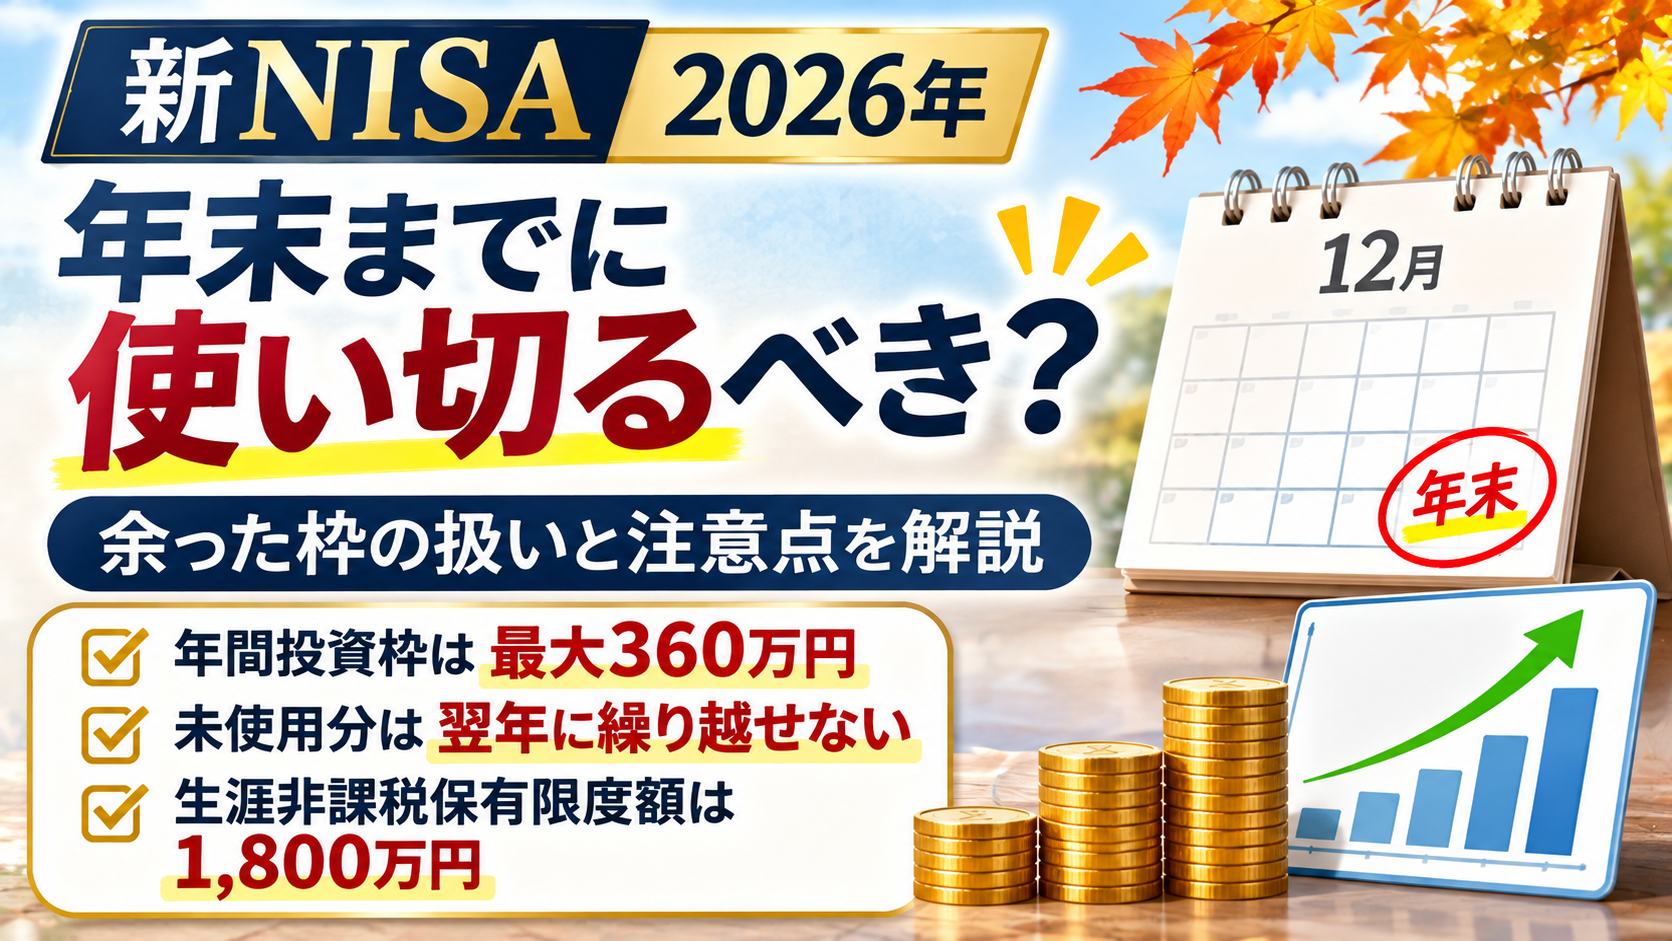
2026年も残りわずかとなりました。
新NISAで資産運用をしている方の中には、こんな疑問を持っている方もいるのではないでしょうか。
「今年のNISA枠がまだ余っているけど、使い切った方がいい?」
「使わなかった非課税枠は来年に繰り越せる?」
「年末にまとめて投資した方がお得なの?」
結論から言えば、新NISAの年間投資枠を無理に使い切る必要はありません。
ただし、使わなかった年間投資枠は翌年に繰り越せないため、制度の仕組みを理解しておくことが大切です。
今回は、2026年のNISA枠の扱いや年末の注意点、長期投資で大切にしたい考え方を分かりやすく解説します。
1. 新NISAの年間投資枠は最大360万円
2024年にスタートした新NISAには、「つみたて投資枠」と「成長投資枠」の2種類があります。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資上限 | 120万円 | 240万円 |
| 主な投資対象 | 一定の投資信託 | 上場株式・投資信託など |
| 非課税保有期間 | 無期限 | 無期限 |
| 併用 | 可能 | 可能 |
2つの枠を合わせると、年間最大360万円まで投資できます。
また、生涯にわたる非課税保有限度額は合計1,800万円で、そのうち成長投資枠で保有できる金額は1,200万円までです。
この1,800万円は、運用益を含む現在の評価額ではなく、購入時の金額を基準に計算されます。
つまり、100万円で購入した投資信託が150万円に値上がりしても、使用している非課税保有限度額は100万円のままです。
2. 2026年に余った年間投資枠はどうなる?
ここが今回の記事で最も重要なポイントです。
使わなかった年間投資枠は、翌年に繰り越せません。
例えば、2026年につみたて投資枠を60万円しか利用しなかったとします。
年間上限は120万円なので、60万円が未使用のまま残ります。
しかし、2027年のつみたて投資枠が180万円になるわけではありません。
2027年も、通常の年間上限は120万円です。
成長投資枠についても同様で、2026年の使い残しを2027年に上乗せすることはできません。
ただし、ここで誤解してはいけないことがあります。
年間投資枠が消えることと、生涯の非課税保有限度額が減ることは別です。
例えば、2026年に100万円しか投資しなかったからといって、未使用の260万円が生涯の1,800万円から差し引かれるわけではありません。
翌年以降も、年間上限と生涯の残り枠の範囲で投資を続けられます。
3. NISA枠は年末までに使い切るべき?
私の考えは、余裕資金があるなら活用を検討してもよいが、枠を埋めること自体を目標にしないというものです。
NISAには、運用益や対象となる配当金などが非課税になる大きなメリットがあります。
一般的な課税口座では、株式や投資信託の売却益などに約20%の税金がかかります。
一方、NISA口座で得られた利益は原則として非課税です。
そのため、長期的に投資する予定のお金をNISAで運用することには合理性があります。
しかし、次のようなお金まで無理に投資する必要はありません。
- 毎月の生活費
- 急な出費に備える生活防衛資金
- 数年以内に使う予定のお金
- 値下がりすると不安で眠れなくなるようなお金
NISAは税制優遇制度であって、利益を保証する制度ではありません。
非課税枠を使い切っても、投資した商品の価格が下がれば損失が発生します。
年末だからと焦って投資するより、自分の家計やリスク許容度に合った金額を投資する方が大切だと考えています。
4. 年末にNISAで投資するときの注意点
2026年のNISA枠を利用したい場合は、購入のタイミングに注意が必要です。
重要なのは、注文した日ではなく、原則として受渡日が2026年中になることです。
受渡日とは、金融商品の売買代金や証券の受け渡しが完了する日を指します。
例えば、2026年12月に投資信託を注文しても、受渡日が2027年1月になる場合は、原則として2027年のNISA枠が使われます。
楽天証券の2026年末スケジュール例
楽天証券が2026年11月6日に公表した案内では、2026年のNISA枠を利用するための国内株式の取引期日は、12月28日(月)15時30分とされています。
米国株式については、日本時間12月25日(金)午前7時が案内されています。
ただし、投資信託は商品によって受渡日が異なり、注文期限も一律ではありません。
また、積立設定の締切日も購入方法によって異なります。
年末に追加投資する場合は、利用している証券会社で対象商品の締切日を必ず確認しましょう。
5. 新NISAで売却すると非課税枠は復活する?
新NISAには、売却した商品の購入金額に相当する非課税保有限度額を、翌年以降に再利用できる仕組みがあります。
例えば、100万円で購入した投資信託が150万円に値上がりし、その後売却したとします。
この場合、翌年以降に再利用できる生涯の非課税保有限度額は、売却金額の150万円ではなく、購入金額の100万円です。
ただし、注意したいのは次の2点です。
① 売却した年の年間投資枠は復活しない
2026年に購入して同じ年に売却しても、使った2026年の年間投資枠を再利用することはできません。
② 翌年の年間投資枠が増えるわけではない
生涯の非課税保有限度額が再利用可能になっても、年間360万円という上限は変わりません。
年間投資枠と生涯の非課税保有限度額は、分けて考えることが重要です。
6. オルカンやS&P500への積立投資はどう考える?
長期的な資産形成を目指す場合、世界株式や米国株式に分散投資できるインデックスファンドは、有力な選択肢の一つです。
例えば、代表的な投資対象には次のようなものがあります。
- 全世界株式に投資する「オルカン」
- 米国の主要企業に投資する「S&P500」連動型ファンド
もちろん、どちらも株式市場の値動きによって元本割れする可能性があります。
特にS&P500は米国株式への集中度が高く、オルカンも米国株式の比率が高いため、両方を保有すれば必ず分散効果が大きくなるわけではありません。
それでも、長期・積立・分散という考え方は、資産形成の基本として大切です。
私は、短期的な株価の上下を予想して売買を繰り返すより、無理のない金額で投資を継続することを重視しています。
年末のNISA枠が余っているからといって、慌てて一括投資する必要はありません。
毎月の積立を続けるだけでも、十分に意味のある資産形成につながると考えています。
7. よくある質問
Q. 2026年のNISA枠を使い切らないと損ですか?
税制優遇を利用する機会を一部使わないことにはなりますが、必ずしも損とはいえません。
無理な投資で生活資金を不足させたり、想定以上のリスクを取ったりする方が問題です。
Q. 2026年の未使用枠は2027年に繰り越せますか?
繰り越せません。
ただし、生涯の非課税保有限度額が未使用分だけ減るわけではありません。
Q. 12月31日に投資信託を買えば2026年の枠を使えますか?
原則として使えません。
2026年の枠を利用するには、年内に受渡日が到来する必要があります。注文期限は商品や証券会社によって異なります。
Q. NISAで損失が出た場合、税金を減らせますか?
NISA口座で発生した損失は、課税口座の利益との損益通算や損失の繰越控除ができません。
非課税というメリットだけでなく、こうした注意点も理解しておきましょう。
まとめ|大切なのはNISA枠を埋めることではなく、投資を続けること
2026年の新NISAについて、重要なポイントを振り返ります。
- 年間投資枠は、つみたて投資枠120万円と成長投資枠240万円の合計360万円
- 使わなかった年間投資枠は翌年に繰り越せない
- 未使用の年間枠が生涯の1,800万円から差し引かれるわけではない
- 年末の買付は受渡日と注文期限に注意する
- 非課税枠を使い切るために無理な投資をする必要はない
新NISAは、長期的な資産形成を後押ししてくれる制度です。
しかし、投資の目的はNISA枠を埋めることではありません。
将来の生活を豊かにし、経済的な安心や自由を手に入れることが本来の目的です。
周囲の投資額と比較する必要もありません。
2026年の枠が余っていても、焦らず、自分のペースで資産形成を続けていきましょう。
※本記事は2026年11月時点の制度・公表情報に基づく一般的な解説です。特定の金融商品の購入を推奨するものではありません。投資には元本割れのリスクがあります。
コメント